Казахстан и Кыргызстан входят в ЕАЭС, поэтому таможенной границы с Россией у них нет. Товар, который уже выпущен для внутреннего потребления в одной из этих стран, едет в Россию без таможенной декларации — как при поставке из другого региона. Этим пользуются импортёры, которые не могут купить продукцию европейских брендов напрямую. Но в 2026 году такая поставка заметно усложнилась и подорожала: появилась система СПОТ, таможня стала доначислять пошлины по стране происхождения, вырос НДС. Разбираем, как везти товар из Европы через Казахстан и Кыргызстан законно и что заложить в расчёт.

Механизм параллельного импорта при этом действует: в 2026 году его продлил Федеральный закон от 15.12.2025 № 463-ФЗ. Без согласия правообладателя можно ввозить только оригинальные товары из перечня Минпромторга — какие именно, мы разобрали в статье «Какие товары можно ввозить параллельным импортом». Перечень меняется несколько раз в год, поэтому товар сверяют с действующей редакцией приказа на дату поставки.
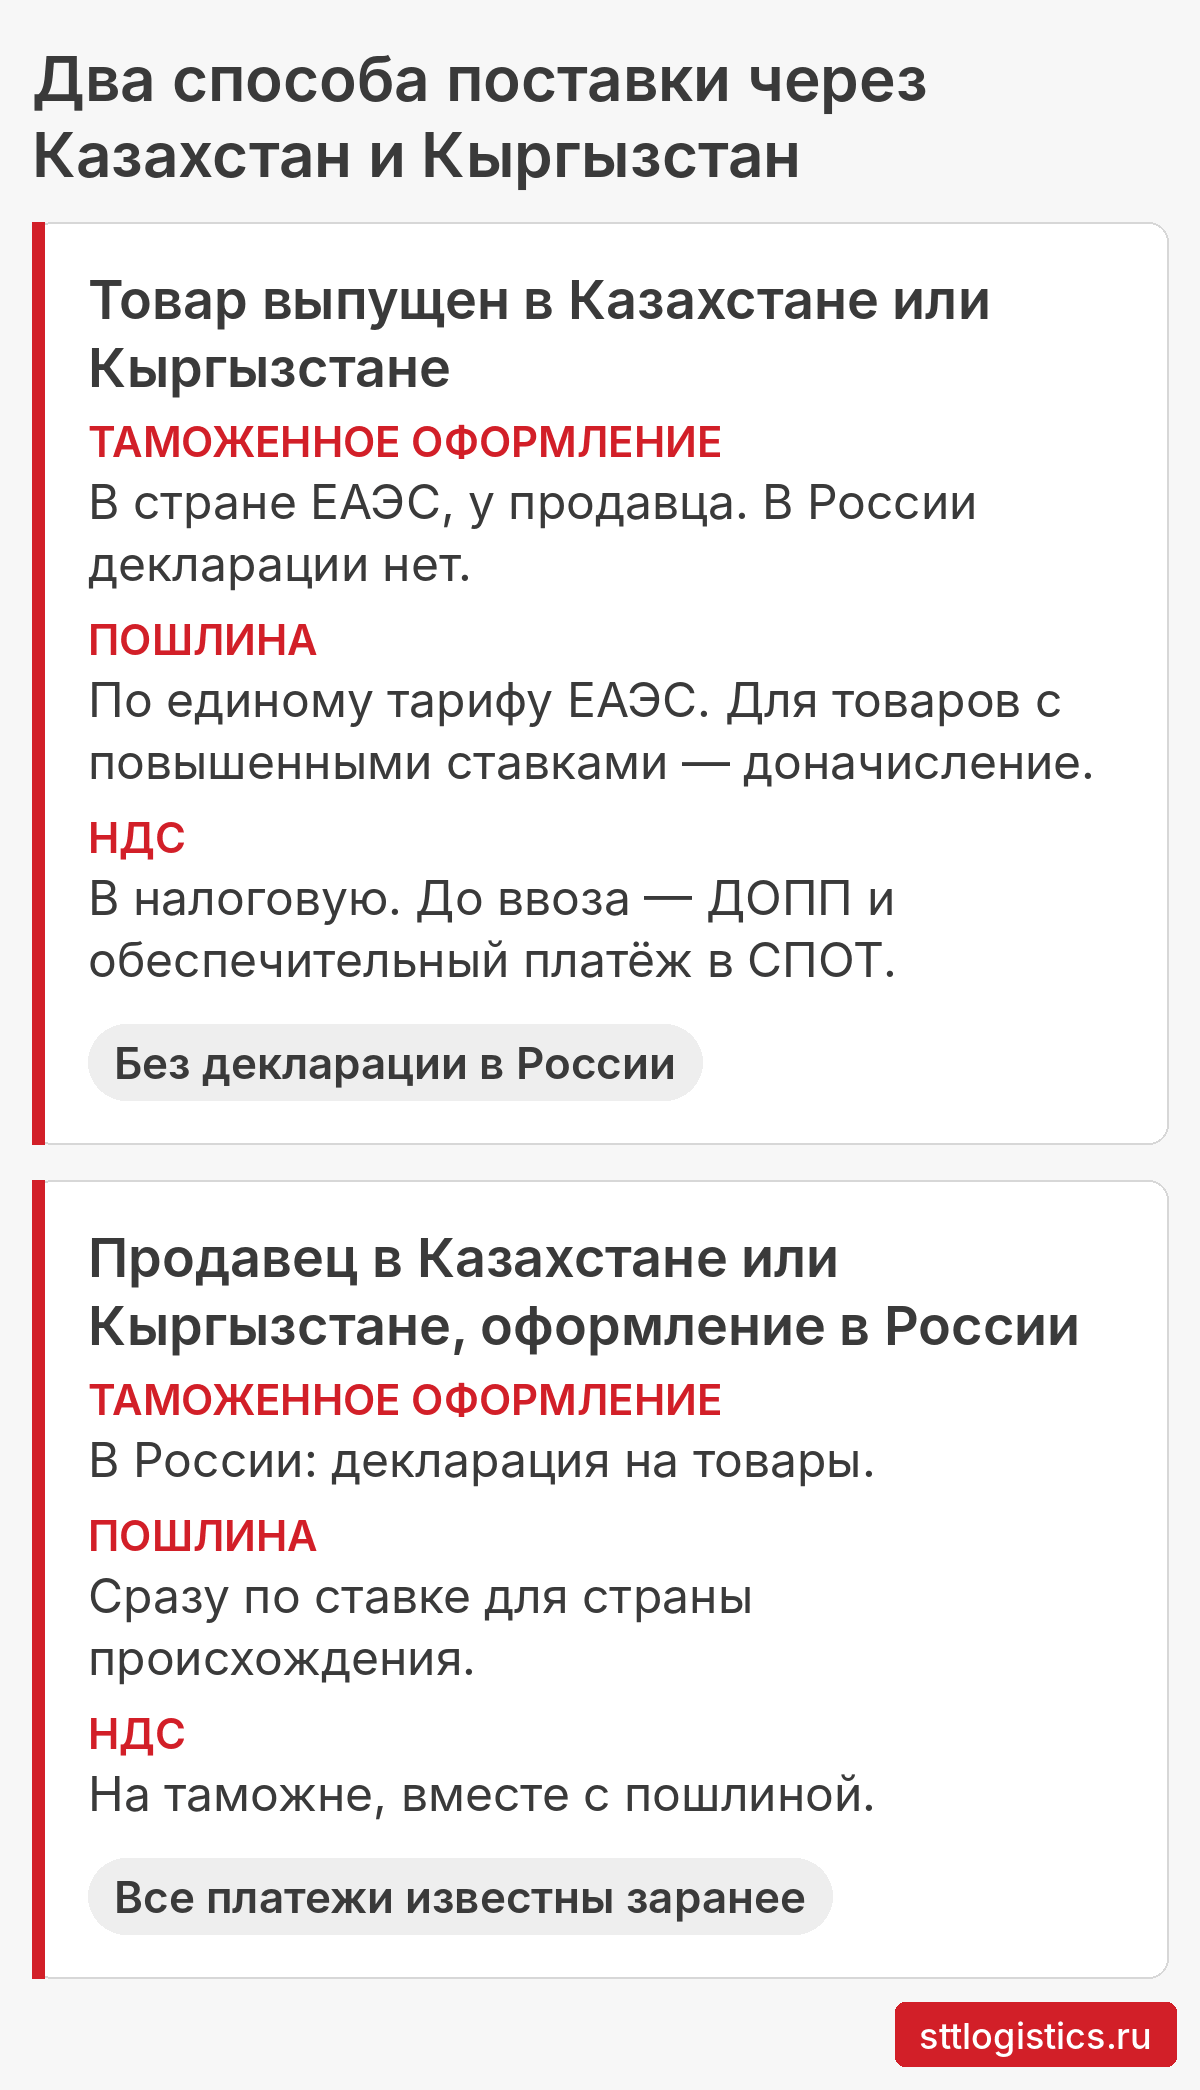
Казахстанская или кыргызская компания ввозит товар из Европы, оформляет его у себя и платит ввозную пошлину по единому тарифу ЕАЭС. Дальше она продаёт его российскому покупателю как товар ЕАЭС. Таможенной декларации в России нет: импортёр подаёт ДОПП в систему СПОТ, а ввозной НДС платит в налоговую. Пошлину повторно не платят — но для товаров из перечня с повышенными ставками таможня может потребовать доплату (об этом ниже).
Компания из Казахстана или Кыргызстана выступает продавцом по контракту, а товар идёт в Россию и проходит таможенное оформление здесь: декларация на товары, пошлина по ставке для страны происхождения, ввозной НДС на таможне. Этот путь прозрачнее: все платежи известны заранее, а таможенная стоимость подтверждается документами сделки. Пошлину по повышенной ставке в этом случае платят сразу, а не в виде доначисления потом.
В интернете до сих пор описывают схемы, которые выглядят удобными, но строятся на недостоверных сведениях:
Отдельно — товары, которые ЕС или США запретили поставлять в Россию: от станков и электроники двойного назначения до предметов роскоши. Для самых чувствительных из них европейский экспортёр обязан включать в контракт запрет реэкспорта в Россию (ст. 12g Регламента Совета ЕС № 833/2014), и Казахстан с Кыргызстаном не входят в число стран, на которые это требование не распространяется. ЕС и США уже вводили санкции против компаний из этих стран за поставки в Россию. Такие товары мы не везём. Подробнее об экспортных ограничениях — в статье «Параллельный импорт через Турцию в 2026 году»: правила для третьих стран там те же.

Постановление Правительства РФ от 07.12.2022 № 2240 устанавливает повышенные ставки ввозных пошлин на отдельные товары, страна происхождения которых — недружественное государство. В перечне — косметика и парфюмерия, одежда, продукты, алкоголь и другие товары; ставки действуют по 31 декабря 2027 года и регулярно дополняются.
Раньше таможня не требовала доплаты, если товар из ЕС был выпущен в Казахстане или другой стране ЕАЭС и получил статус товара ЕАЭС. С 2025–2026 годов практика изменилась: таможня доначисляет разницу между ставкой единого тарифа, уплаченной в стране ЕАЭС, и повышенной ставкой. Импортёры оспаривают доначисления, единой практики пока нет. Но в октябре 2026 года Арбитражный суд Московской области (дело № А41-41366/2026) поддержал таможню в споре о косметике, ввезённой через Казахстан, Армению и Беларусь: для пошлины значение имеет страна происхождения, а не путь товара. Это решение первой инстанции, его могут обжаловать.
Вывод для расчёта: если товар из недружественной страны входит в перечень постановления № 2240, закладывайте пошлину по повышенной ставке при любом маршруте. Если товар произведён в самом Казахстане, Кыргызстане или в дружественной стране, сохраняйте документы о его происхождении.
Есть и казахстанская особенность. По обязательствам в ВТО Казахстан ввозит часть товаров по ставкам ниже единого тарифа ЕАЭС (Решение Совета ЕЭК от 14.10.2015 № 59). Такие товары нельзя вывозить в другие страны ЕАЭС, и доплатить разницу потом нельзя. Чтобы товар можно было продать в Россию, продавец должен задекларировать его в Казахстане по ставке единого тарифа. Спросите у продавца, по какой ставке товар ввезён.
Национальная система подтверждения ожидания поставки товаров (СПОТ) работает по Федеральному закону от 17.04.2026 № 101-ФЗ и применяется к ввозу с 1 июня 2026 года. Она распространяется на товары из стран ЕАЭС, которые ввозят в Россию автомобильным транспортом. Другие виды транспорта пока под неё не подпадают — их могут включить по решению Правительства.
Без обеспечительного платежа ДОПП подают не позднее чем за 4 часа до ввоза. Платёж не вносят, например, крупнейшие налогоплательщики и участники налогового мониторинга, уполномоченные экономические операторы — если они покупают товар напрямую у поставщика, — а также при ввозе без уплаты налогов, ввозе предметов лизинга и давальческого сырья. Полный перечень — в ч. 1 ст. 11 Федерального закона № 101-ФЗ. Если изменились продавец, товар или дата ввоза, подают новый ДОПП. Без подтверждённого ДОПП машину в Россию не пропустят.
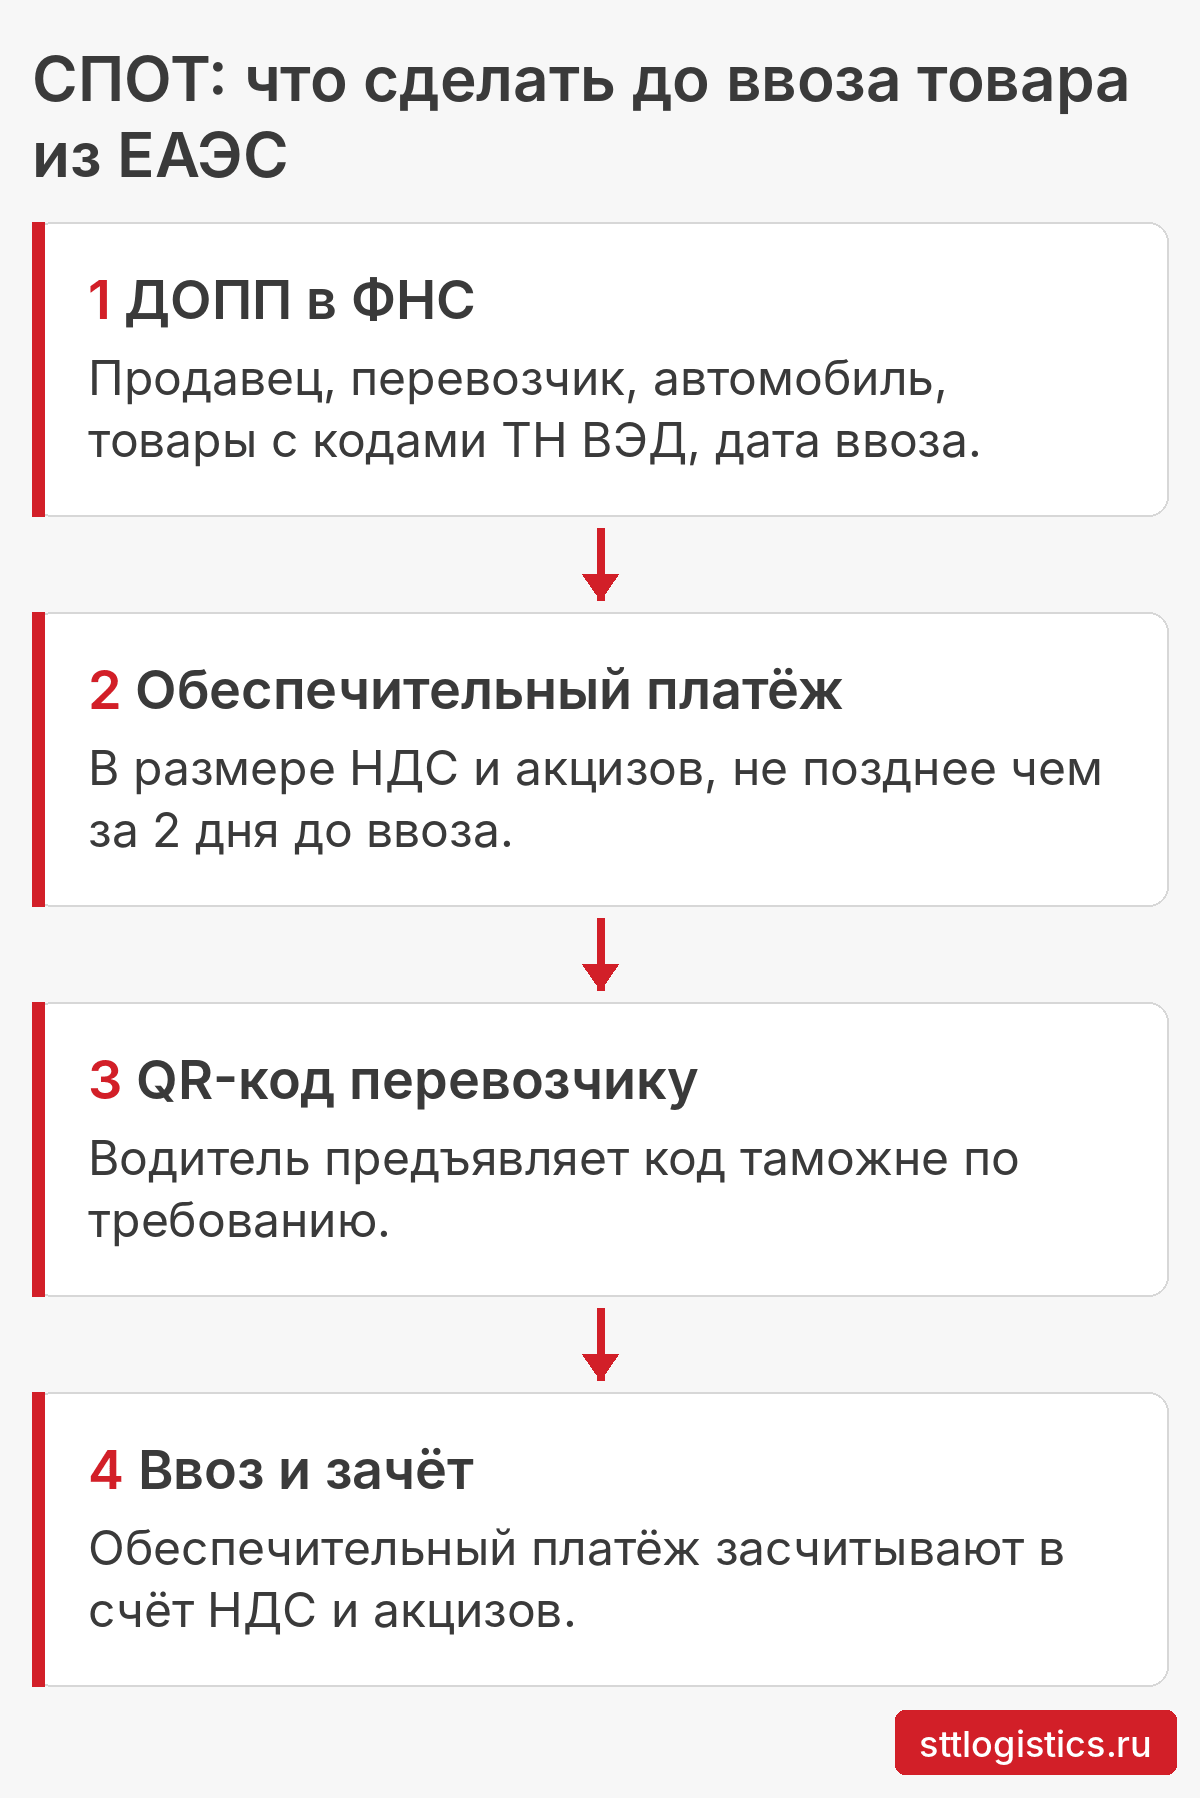
Ввозной НДС по товарам из стран ЕАЭС платят не на таможне, а в налоговую по месту учёта. Ставка — 22% или 10% (для отдельных продуктов, детских и медицинских товаров). Часть товаров от НДС освобождена по ст. 150 НК РФ — например, технологическое оборудование, аналоги которого не производятся в России, по перечню Правительства. Это именно освобождение, а не нулевая ставка.
Не позднее 20-го числа месяца, следующего за месяцем принятия товаров на учёт, импортёр платит налог, подаёт декларацию по косвенным налогам и заявление о ввозе товаров и уплате косвенных налогов (Протокол о порядке взимания косвенных налогов, приложение № 18 к Договору о ЕАЭС). Если товар ввезён с обеспечительным платежом по СПОТ, этот платёж засчитывают в счёт налога.
Банки Казахстана и Кыргызстана проверяют платежи из России из-за риска вторичных санкций США, часть операций отклоняют. Способ оплаты согласуют с банком до подписания контракта. Контракт с продавцом из ЕАЭС — такой же внешнеторговый: импортный контракт на сумму от 3 млн рублей ставят на учёт в банке (Инструкция Банка России № 181-И). Подробнее — в статье «Валютный контроль при ВЭД».
«СТТ Логистика» — таможенный брокер, работает с 2005 года и включена в реестр таможенных представителей ФТС. Офисы — в Москве, Брянске, Смоленске и Кольчугино (Владимирская область). До заказа мы проверяем товар по перечню Минпромторга и экспортным ограничениям, считаем пошлины с учётом страны происхождения и сравниваем, какой способ поставки выйдет дешевле. Если товар оформляют в России, берём на себя таможенное оформление с размещением на СВХ во Владимирской области. Как устроена услуга целиком, читайте на странице «Параллельный импорт». Работаем только с юридическими лицами и ИП.
Нет, если товар уже выпущен для внутреннего потребления в Казахстане или Кыргызстане. Но при ввозе автомобилем импортёр подаёт ДОПП в систему СПОТ, а ввозной НДС платит в налоговую. Если товар не выпущен в стране ЕАЭС, его декларируют в России.
Как правило, нет. В Казахстане пошлину платят по единому тарифу ЕАЭС — тем же ставкам, что и в России. А для товаров из недружественных стран из перечня постановления Правительства РФ № 2240 таможня требует доплатить разницу до повышенной ставки.
ДОПП — документ о предстоящей поставке товаров из стран ЕАЭС, который импортёр подаёт в ФНС в системе СПОТ. С обеспечительным платежом — не позднее чем за 2 календарных дня до ввоза, без платежа — не позднее чем за 4 часа. Без подтверждённого ДОПП автомобиль с товаром в Россию не пропустят.
22% или 10% — в налоговую, не позднее 20-го числа месяца, следующего за месяцем принятия товаров на учёт. Обеспечительный платёж по СПОТ засчитывают в счёт этого налога.
Да, если это сертификат или декларация по техническим регламентам ЕАЭС: такие документы действуют во всех странах союза. Проверить документ можно в едином реестре ЕАЭС.
Нет. В ЕС такой груз оформляют на экспорт по недостоверным сведениям о стране назначения, а в России товар под таможенным транзитом нельзя оставить без декларирования. Мы такие поставки не организуем.
Подробный запрос позволит подготовить для Вас развернутый ответ